
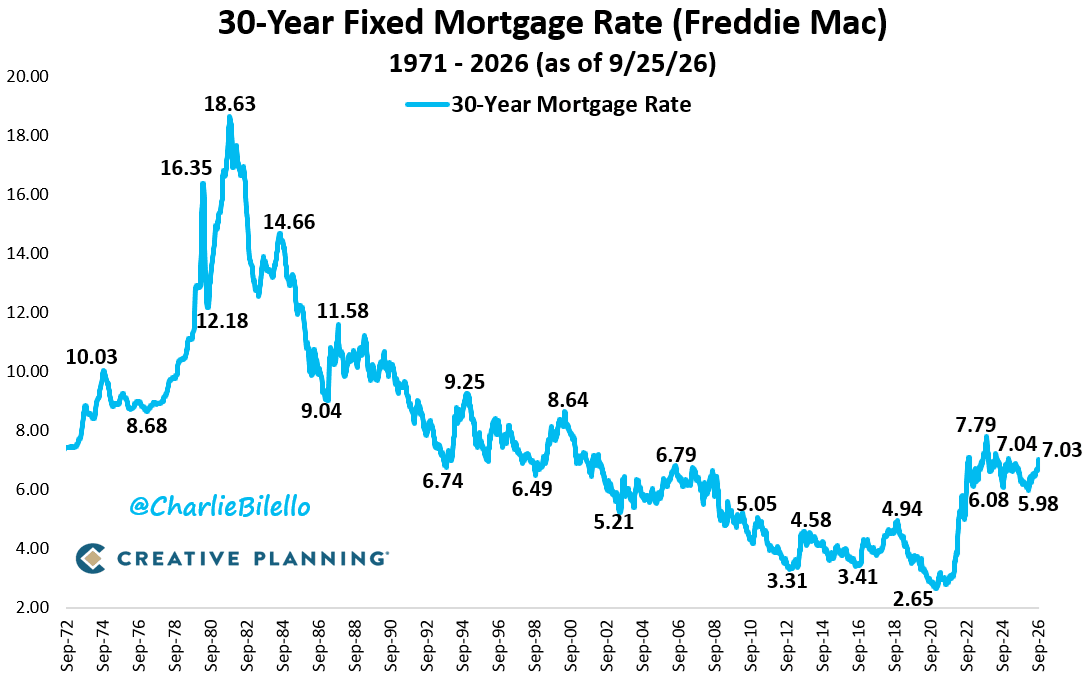
A evolução das taxas de juros hipotecárias nos Estados Unidos, um indicador crucial da saúde econômica e do poder de compra dos cidadãos, tem sido objeto de análise contínua. Charlie Bilello, em sua publicação no X, trouxe à tona dados históricos compilados de um vídeo do youtube.com, destacando as flutuações dessas taxas ao longo das décadas.
Essa análise oferece uma perspectiva valiosa sobre como as condições financeiras para a aquisição de moradia evoluíram, com implicações diretas para a economia e a liberdade financeira individual. Os juros hipotecários, mais do que números, representam o acesso à propriedade privada para milhões de pessoas.
A Trajetória dos Juros Hipotecários nas Últimas Décadas
A história recente das taxas de juros hipotecárias nos EUA revela um panorama de altos e baixos, diretamente influenciado por ciclos econômicos e políticas monetárias. Segundo os dados apresentados por Charlie Bilello, a média da taxa de hipoteca de 30 anos no país teve as seguintes variações por década:
Captain’s Club: Networking Blockchain
Captain’s Club é um clube de networking da indústria Blockchain que conecta CEOs e especialistas no Brasil, América Latina, Europa e EUA.
🔗 bitcoinblock.com.br
- Década de 1970: Média de 8,9%
- Década de 1980: Média de 12,7%
- Década de 1990: Média de 8,1%
- Década de 2000: Média de 6,3%
- Década de 2010: Média de 4,1%
- Década de 2020: Média de 5,4%
Esses números demonstram uma tendência de declínio das taxas médias entre os anos 80 e 2010, seguida por uma reversão na década atual. Além disso, a volatilidade tem sido uma característica marcante do mercado, com picos e vales significativos.
Picos Recentes e a Situação Atual
Os últimos anos foram particularmente dinâmicos para as taxas de juros hipotecárias. De fato, o mercado observou um patamar historicamente baixo e, em seguida, uma escalada acentuada. O menor índice de todos os tempos foi registrado em janeiro de 2021, atingindo apenas 2,65%.
Contudo, essa era de taxas extremamente baixas não durou. Em seguida, o mercado testemunhou um pico significativo em outubro de 2023, quando a taxa chegou a 7,79%. Atualmente, a taxa mais recente aponta para 7,03%, sendo o valor mais alto desde janeiro de 2025.
Essa elevação das taxas tem um impacto substancial, especialmente para novos compradores e para a dinâmica geral do mercado imobiliário. Por exemplo, a capacidade de muitos indivíduos de adquirir uma casa fica severamente comprometida.
A Disparidade entre Juros, Renda e Custo da Moradia
Uma análise mais profunda revela que as taxas nominais de juros, embora importantes, não contam toda a história da acessibilidade à moradia. Vale destacar que muitos observadores do mercado apontam para uma crescente disparidade entre os valores dos imóveis e a renda média familiar. Há quem aponte que, décadas atrás, uma taxa de 12% era considerada acessível, pois o preço das casas representava um múltiplo muito menor da renda dos trabalhadores. Por outro lado, hoje, uma taxa de 7% pode ser proibitiva devido aos preços inflacionados dos imóveis em relação aos salários.
Por isso, o crescimento real dos salários, que em muitas economias não acompanhou a inflação dos ativos, incluindo imóveis, é um fator crítico. Uma leitura comum no mercado é que o lar dos pais de muitos hoje custava aproximadamente quatro vezes a renda bruta do chefe da família, não treze vezes, como se observa em algumas regiões atualmente. Essa distorção é um obstáculo real para a propriedade individual.
Distorsões de Mercado e Soberania Financeira
A dinâmica atual dos juros hipotecários gera diferentes impactos. Para quem adquiriu imóveis em períodos de taxas baixíssimas, como os 2,65% de janeiro de 2021, a situação é vantajosa. Muitos desses proprietários optam por não quitar suas hipotecas, pois o custo do financiamento é significativamente menor do que o aluguel equivalente no mercado. Dessa forma, suas despesas com moradia se tornam mais previsíveis e, comparativamente, baratas.
No entanto, essa vantagem para alguns se traduz em um desafio para outros. Os novos compradores enfrentam uma barreira de entrada muito maior, não apenas devido aos juros elevados, mas também aos preços historicamente altos dos imóveis. As flutuações nas taxas, muitas vezes decorrentes de políticas monetárias centralizadas, criam winners e losers artificiais no mercado. Além disso, essa instabilidade prejudica o planejamento financeiro de longo prazo dos indivíduos e distorce a formação natural de preços no mercado livre.
Análise Editorial Equipe Bitcoin Block: O Preço da Intervenção
A trajetória dos juros hipotecários, conforme detalhado por Charlie Bilello e os dados do youtube.com, expõe uma verdade incômoda sobre a intervenção estatal no mercado. A política monetária, orquestrada por bancos centrais, tem o poder de inflacionar ou desinflacionar o crédito, impactando diretamente o preço da propriedade privada e, consequentemente, a soberania individual.
Desde as taxas altíssimas dos anos 80 até o vale de 2021, percebemos um ciclo de engenharia econômica. Esse ciclo raramente beneficia o mercado livre de forma equitativa. Pelo contrário, cria bolhas e crises de acessibilidade. As taxas de juros artificialmente baixas, implementadas para estimular a economia, encorajam o endividamento excessivo e a especulação em ativos, como imóveis. Isso eleva os preços para patamares inatingíveis para muitos, especialmente quando o crescimento da renda real não acompanha. Contudo, essa manipulação é um ataque disfarçado à propriedade privada e à capacidade do indivíduo de construir patrimônio sem a permissão ou o custo imposto pelo Estado.
Por fim, a ideia de que o Estado pode “ajustar” a economia através de taxas de juros é uma falácia cara. Essa intervenção distorce o livre fluxo de capital e a alocação de recursos, criando artificialmente tanto picos de “prosperidade” quanto vales de dificuldades. A liberdade financeira e a autocustódia, princípios fundamentais para nós, são constantemente desafiadas por esses mecanismos centralizados. É fundamental reconhecer que a verdadeira estabilidade e acessibilidade vêm de um mercado livre, onde as taxas são determinadas pela oferta e demanda real de capital, e não por decretos burocráticos. A vigilância sobre esses indicadores é, portanto, um ato de defesa da autonomia individual contra a ineficiência e os custos ocultos da intromissão estatal.
Não perca a chance de estar com os principais líderes da indústria Blockchain! Uma experiência exclusiva com discussões profundas, networking de alto impacto e colaborações reais.
🔗 bitcoinblock.com.br
Os juros hipotecários, mais do que um dado econômico, são um barômetro da capacidade individual de acessar a propriedade e da interferência estatal nesse processo vital. As recentes elevações e as disparidades históricas acendem um alerta sobre a necessidade de um mercado mais livre e menos sujeito às flutuações artificiais impostas por políticas monetárias centralizadas. Afinal, a verdadeira prosperidade reside na liberdade do indivíduo de construir seu patrimônio, sem as amarras e os custos invisíveis do Estado.
Fonte: matéria original em youtube.com, compartilhada por @charliebilello no X.
Isenção de responsabilidade: As opiniões, bem como todas as informações compartilhadas nesta análise de preços ou artigos mencionando projetos, são publicadas de boa-fé. Os leitores deverão fazer sua própria pesquisa e diligência. Qualquer ação tomada pelo leitor é prejudicial para sua conta e risco. O Bitcoin Block não será responsável por qualquer perda ou dano direto ou indireto.
Compre Bitcoin com sigilo absoluto.
Sem KYC, sem burocracia e em poucos minutos. Na Royal BTC você troca reais por BTC sem KYC e sem burocracia. Use o cupom BITCOINBLOCK e entre na economia do Bitcoin com sigilo absoluto.