
A fronteira da inovação em finanças descentralizadas (DeFi) constantemente desafia as barreiras do mercado tradicional, oferecendo soluções criativas para problemas antigos. Uma análise publicada pelo analista @CurveFinance no X revela uma abordagem engenhosa para permitir svZCHF em colateral, viabilizando empréstimos em dólares americanos sem a necessidade de alienar francos suíços. Essa mecânica inovadora, explorada no Llamalend v2 da Curve Finance, permite que detentores de francos suíços capitalizem seus ativos, mantendo sua posição na moeda e ainda gerando rendimento. No entanto, ela também levanta questões cruciais sobre os riscos da alavancagem.
O foco central é como ativos que geram rendimento podem ser utilizados de forma mais eficiente como colateral em mercados de empréstimo. Tradicionalmente, poupadores em moedas específicas enfrentam o dilema de converter seus fundos para dólar para acessar liquidez, perdendo o rendimento e a exposição à moeda original. A solução proposta pela Curve Finance, em colaboração com a Frankencoin, exemplifica como a infraestrutura DeFi pode construir pontes financeiras inéditas, com implicações diretas para a autonomia financeira individual.
Empréstimos Descentralizados: Indo Além do Dólar
O cenário de empréstimos DeFi tem sido predominantemente focado em dólares, onde usuários geralmente emprestam ou tomam emprestado stablecoins denominadas em dólar, ou utilizam criptoativos voláteis como colateral para obter dólares. Conforme detalhado pelo news.curve.finance, essa dependência cria um desafio para quem poupa em outras moedas, como o franco suíço, mas precisa de liquidez em dólar sem desfazer sua posição. Além disso, a conversão de moeda estrangeira (FX) para dólar em mercados tradicionais pode ser custosa e ineficiente, sem mencionar a perda do rendimento potencial na moeda original.
Captain’s Club: Networking Blockchain
Captain’s Club é um clube de networking da indústria Blockchain que conecta CEOs e especialistas no Brasil, América Latina, Europa e EUA.
 bitcoinblock.com.br
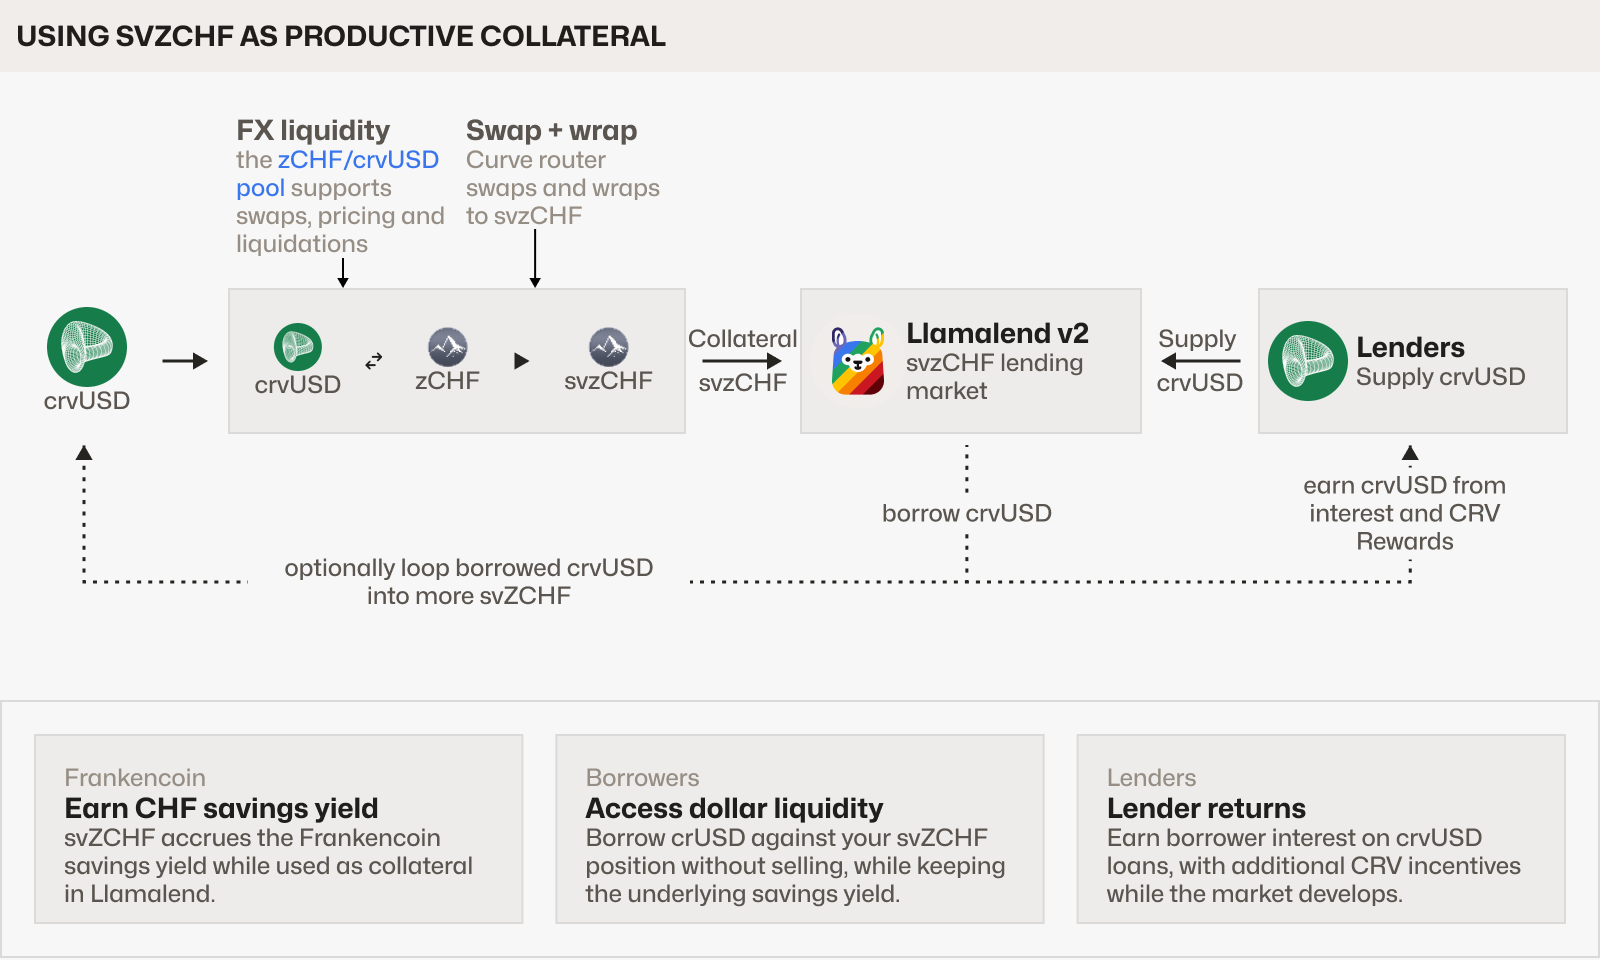
O protocolo Frankencoin introduziu o token svZCHF, que representa francos suíços (zCHF) depositados em seu sistema de poupança, gerando rendimento para seus detentores. Essa característica é fundamental para a nova dinâmica de empréstimos. Ao invés de usar o zCHF “puro” como colateral, que não gera rendimento e, portanto, tornaria os custos de empréstimo proibitivos, o svZCHF permite que o colateral continue rendendo, compensando parte dos juros pagos sobre o empréstimo.
A Mecânica do Llamalend v2 e a Liquidez de FX
O Llamalend v2 da Curve Finance oferece um mercado onde o svZCHF pode ser usado como colateral para obter empréstimos em $crvUSD. Este é o stablecoin nativo da Curve, buscando estabilidade com mecanismos de liquidação eficientes. A flexibilidade do svZCHF reside em sua capacidade de ser “desembrulhado” de volta para zCHF, caso necessário. Isso significa que o mercado de empréstimos pode aproveitar o pool de liquidez zCHF/crvUSD já existente da Curve para precificação e liquidações. A publicação news.curve.finance aponta que a liquidez de FX não apenas facilita a troca de moedas, mas agora também apoia um novo mercado de crédito.
A utilização do pool existente evita a necessidade de criar um novo pool de liquidez e atrair provedores adicionais, otimizando a infraestrutura. Dessa forma, o pool desempenha um duplo papel: fornece um preço para o zCHF subjacente e oferece uma rota para converter o colateral em $crvUSD caso a liquidação seja necessária. Assim, a eficiência e a integração dos protocolos são maximizadas, reduzindo a fricção e o custo de entrada para os usuários.
Alavancagem e Seus Riscos Implícitos
Um dos aspectos mais intrigantes e arriscados, destacado pelo @CurveFinance, é a possibilidade de “looping”. Isso permite aos tomadores de empréstimo, após obter $crvUSD contra seu svZCHF, usar o $crvUSD para comprar mais zCHF, depositá-lo no sistema de poupança da Frankencoin para obter mais svZCHF, e então usar esse novo svZCHF como colateral para outro empréstimo. Esse ciclo pode ser repetido, aumentando a alavancagem de forma significativa.
Embora essa estratégia possa parecer atraente para amplificar os rendimentos, ela adiciona camadas complexas de risco. Há quem aponte que essa “looping” empilha o risco de liquidação tanto na perna do franco suíço quanto na própria estabilidade do ativo que gera rendimento, e não apenas no empréstimo em si. Uma leitura comum no mercado é que “looping” o rendimento de volta para mais colateral é meramente um compounding da alavancagem com passos extras, o que eleva exponencialmente o perigo. Os principais riscos associados a esta alavancagem incluem:
- Risco de Liquidação Cascata: Uma queda no valor do zCHF ou do svZCHF pode acionar liquidações múltiplas, levando à perda de colateral.
- Variação Cambial: Flutuações na taxa de câmbio CHF/USD podem rapidamente tornar a posição insustentável, exacerbando a dívida em dólar.
- Custos de Swap: Taxas de transação e derrapagem (slippage) em swaps repetidos podem corroer os lucros esperados da alavancagem.
- Taxas de Empréstimo: Embora o rendimento do svZCHF ajude a compensar, o aumento repentino das taxas de empréstimo pode tornar a estratégia inviável.
A Dinâmica do Mercado e Incentivos
Para que um mercado de empréstimos prospere, é essencial atrair tanto tomadores quanto fornecedores de liquidez. Conforme o news.curve.finance, o rendimento do svZCHF não vai para os credores, mas sim aumenta a demanda por empréstimos, uma vez que os tomadores estão dispostos a pagar juros para alavancar suas posições. O interesse pago pelos tomadores, por sua vez, gera receita para os credores, criando um ciclo virtuoso. No entanto, o sucesso dessa demanda depende da relação entre o rendimento da poupança, os custos de empréstimo, as taxas de swap e os movimentos cambiais.
Em 30 de setembro, os credores haviam fornecido aproximadamente 458.000 $crvUSD, com 240.000 $crvUSD emprestados em oito empréstimos ativos. A utilização estava em cerca de 43%. Vale destacar que a maior parte do retorno indicado para os credores vinha de recompensas CRV, e não dos juros dos tomadores de empréstimo. A taxa de empréstimo oscilava em torno de 1% em média mensal, tornando-se lucrativa para usuários que realizavam o “leverage looping”, com um APR máximo estimado de 21,09% em zCHF na época da redação. Estes incentivos são cruciais no estágio inicial do mercado, mas a meta é que os juros dos tomadores se tornem a principal fonte de renda para os credores à medida que o mercado amadurece.
Análise Editorial Equipe Bitcoin Block: Descentralização e Autonomia Financeira
A inovação apresentada pela Curve Finance, com o uso de svZCHF em colateral no Llamalend v2, é um testemunho eloquente do poder da finança descentralizada para desintermediar e empoderar o indivíduo. Em um sistema financeiro global ainda dominado por intermediários centralizados e regulamentações estatais onerosas, a capacidade de tomar empréstimos em uma stablecoin em dólar usando uma poupança em francos suíços, tudo isso de forma programável e sem pedir permissão a bancos, representa um avanço significativo para a soberania financeira individual.
Este modelo reforça os pilares da propriedade e do livre mercado. Ele permite que o indivíduo mantenha controle direto sobre seus ativos (seus svZCHF, suas chaves), explorando oportunidades de capitalização que seriam complexas ou impossíveis no sistema bancário tradicional. O mercado livre, com seus incentivos e mecanismos de concorrência, é o motor dessa inovação, gerando soluções que atendem a demandas específicas dos usuários de forma mais eficiente e transparente. A arquitetura DeFi, ao “esconder a complexidade técnica e manter o risco compreensível”, como apontado em discussões da comunidade, visa aprimorar a experiência do usuário, tornando ferramentas financeiras sofisticadas mais acessíveis.
Contudo, a autonomia vem acompanhada de responsabilidade. A possibilidade de “looping” e alavancagem, embora capaz de amplificar rendimentos, também magnifica os riscos. Em um ambiente descentralizado, a salvaguarda da propriedade e a gestão do risco recaem inteiramente sobre o indivíduo. Não há um “Estado” ou uma instituição central para intervir ou resgatar em caso de erro. Portanto, compreender a complexidade da “canalização” e os múltiplos riscos de liquidação inerentes a estratégias alavancadas é fundamental. A liberdade financeira, no contexto DeFi, é a liberdade de escolher, mas também de arcar com as consequências de suas escolhas. Esta é a essência de um mercado verdadeiramente livre, onde a inovação é recompensada e a responsabilidade individual é primordial, minimizando a necessidade de tutela estatal.
svZCHF em Colateral: um Futuro Alavancado e Descentralizado?
Não perca a chance de estar com os principais líderes da indústria Blockchain! Uma experiência exclusiva com discussões profundas, networking de alto impacto e colaborações reais.
bitcoinblock.com.br
O advento de soluções como o uso de svZCHF em colateral no Llamalend v2 da Curve Finance demonstra a capacidade contínua do ecossistema DeFi de inovar e oferecer alternativas robustas ao sistema financeiro tradicional. Embora ainda em estágios de desenvolvimento, com a maior parte do retorno dos credores vindo de recompensas CRV, o potencial para mercados de empréstimo auto-sustentáveis contra ativos que geram rendimento é imenso. O desafio permanece em equilibrar o potencial de alavancagem com a gestão de risco, garantindo que a conveniência e a eficiência não sejam ofuscadas por complexidades ou perigos ocultos. O futuro da finança, livre das amarras centralizadas, exige vigilância e educação contínuas, mas promete um controle sem precedentes sobre o patrimônio individual.
Fonte: fio original publicado por @CurveFinance no X, com base em matéria de news.curve.finance.
Isenção de responsabilidade: As opiniões, bem como todas as informações compartilhadas nesta análise de preços ou artigos mencionando projetos, são publicadas de boa-fé. Os leitores deverão fazer sua própria pesquisa e diligência. Qualquer ação tomada pelo leitor é prejudicial para sua conta e risco. O Bitcoin Block não será responsável por qualquer perda ou dano direto ou indireto.
Compre Bitcoin com sigilo absoluto.
Sem KYC, sem burocracia e em poucos minutos. Na Royal BTC você troca reais por BTC sem KYC e sem burocracia. Use o cupom BITCOINBLOCK e entre na economia do Bitcoin com sigilo absoluto.