
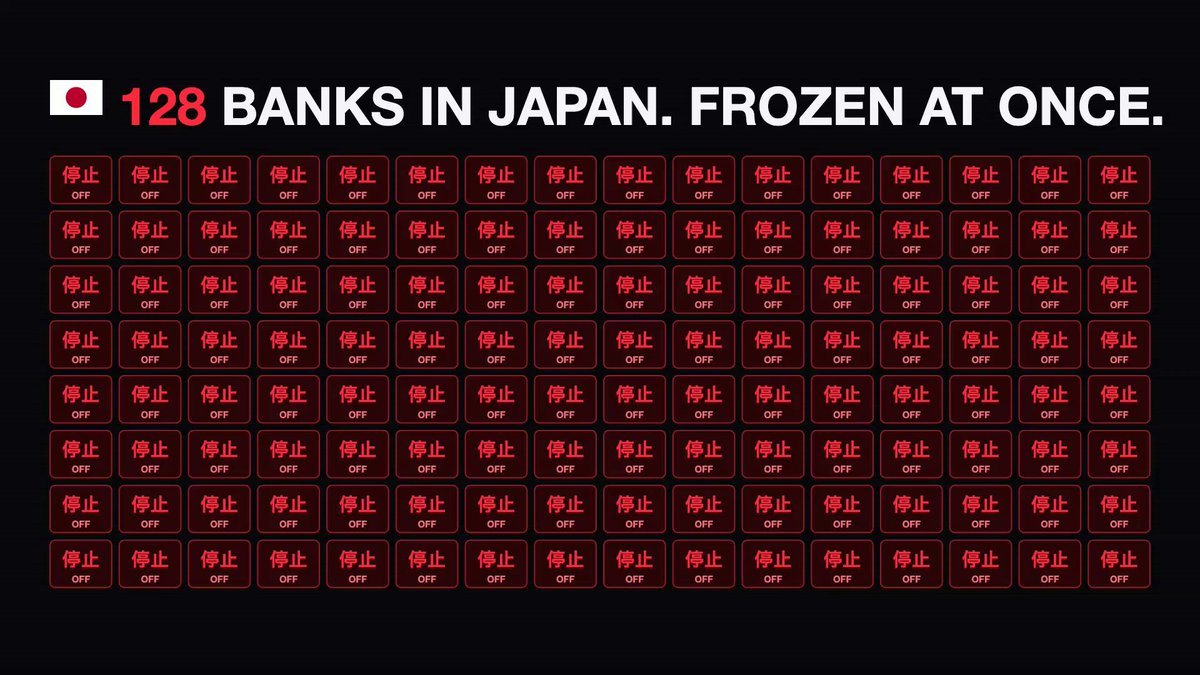
A soberania financeira dos indivíduos foi novamente colocada à prova com uma série de interrupções alarmantes nos sistemas bancários de diferentes países. Uma análise detalhada do analista @EdwardTWinz, publicada no X, revelou um cenário preocupante: a inoperância simultânea de 128 bancos no oeste do Japão. Este incidente levanta questões cruciais sobre a resiliência dos sistemas financeiros centralizados e a segurança do patrimônio pessoal. Afinal, a recorrente questão sobre o Dinheiro preso bancos não é mais um cenário hipotético, mas uma realidade tangível para milhões.
Os fatos apresentados por Edward destacam uma paralisia em grande escala, que seguiu um padrão similar a um evento ocorrido dias antes no Paraguai. Tais episódios servem como um lembrete contundente da fragilidade inerente a infraestruturas financeiras que dependem de pontos únicos de falha. Além disso, eles reforçam a necessidade de os indivíduos questionarem onde seu capital está verdadeiramente seguro e como podem garantir o acesso e o controle de seus próprios recursos.
O Apagão Financeiro no Japão: Uma Falha em Cadeia
Na tarde de uma sexta-feira, bancos Shinkin da região de Tokai, no oeste do Japão, até Kyushu, foram subitamente afetados por uma falha sistêmica. O impacto foi imediato e generalizado, bloqueando o acesso de clientes a serviços bancários essenciais. A questão do Dinheiro preso bancos se tornou uma realidade para 128 instituições financeiras, todas atingidas simultaneamente.
Captain’s Club: Networking Blockchain
Captain’s Club é um clube de networking da indústria Blockchain que conecta CEOs e especialistas no Brasil, América Latina, Europa e EUA.
 bitcoinblock.com.br
De fato, a extensão da falha foi impressionante. Os caixas eletrônicos (ATMs) ficaram inoperantes, os balcões de atendimento em 3.430 agências foram desativados, o internet banking parou de funcionar e as transferências para outros bancos foram interrompidas. Em suma, os serviços financeiros dessas instituições se tornaram completamente indisponíveis. Contudo, o dinheiro dos clientes permaneceu em suas contas, inacessível. O analista @EdwardTWinz detalhou a abrangência da interrupção:
- 27 bancos foram atingidos somente nas prefeituras de Kansai e Tokushima.
- TODOS os 8 bancos na prefeitura de Fukuoka foram afetados.
- Cartões do Seto Shinkin foram bloqueados até mesmo em ATMs de lojas de conveniência.
- Placas de papel com a mensagem “SUSPENSO” foram afixadas em ATMs em Osaka.
Por isso, o incidente não foi resultado de uma guerra, uma corrida bancária (bank run) ou sequer um ataque hacker. A causa suspeita foi uma falha no equipamento de comunicação do Centro Oeste do Japão, um sistema compartilhado por 236 bancos Shinkin. Assim, a falha em um único centro paralisou 128 desses bancos, evidenciando uma vulnerabilidade sistêmica alarmante. Até a noite de sexta-feira no Japão, nenhuma previsão de reparo havia sido divulgada, aumentando a incerteza para milhões de pessoas.
Precedentes Preocupantes: O Caso do Paraguai e a Escalada do Bloqueio Financeiro
O incidente no Japão não foi um caso isolado, mas sim o mais recente de uma série de eventos que EdwardTWinz classifica como um “bloqueio financeiro” crescente. Apenas três dias antes, o Paraguai enfrentou uma situação semelhante. O Ueno Bank paralisou suas operações, deixando 3 milhões de clientes sem acesso aos seus recursos. Para agravar a situação, 380 milhões de dólares do fundo de pensão estatal ficaram presos dentro da instituição.
Nesse sentido, a recorrência desses episódios, tanto no Paraguai quanto no Japão, sem qualquer aviso prévio aos clientes, gera uma preocupação legítima. A capacidade de um ponto único de falha desestabilizar uma vasta rede de instituições financeiras, como visto com o Centro Oeste do Japão, ilustra a fragilidade das estruturas centralizadas. Há quem aponte que tais eventos, embora aparentemente isolados, podem servir como “testes” ou sinais de uma fragilidade sistêmica que exige maior atenção. A vulnerabilidade não reside apenas em ataques externos, mas na própria arquitetura de dependência que caracteriza o sistema bancário tradicional.
A Centralização Como Risco Sistêmico
A arquitetura centralizada do sistema bancário, embora ofereça conveniência em tempos normais, revela sua grande desvantagem em momentos de crise. Quando um componente essencial falha, os efeitos podem ser cascata, como observado nos 128 bancos japoneses. A inabilidade de milhões de clientes de acessarem seus próprios fundos é uma demonstração prática de que a propriedade, quando mediada por terceiros, pode ser facilmente comprometida.
Vale destacar que discussões sobre a modernização compulsória do setor financeiro ganham força a cada incidente. Há especulações no mercado sobre a necessidade iminente de instituições financeiras migrarem para novos sistemas mais resilientes, sob pena de inoperância. Tais debates, independentemente de teorias específicas, sublinham a pressão por inovação e segurança no setor bancário tradicional. Em outras palavras, a falha em um elo da cadeia centralizada tem o poder de impactar uma vasta população, sem que os indivíduos tenham qualquer controle sobre a situação. Por fim, eventos como esses nos fazem refletir sobre a verdadeira segurança do patrimônio em um ambiente onde o acesso ao dinheiro preso bancos pode ser negado a qualquer momento.
Análise Editorial Equipe Bitcoin Block: O Caminho para a Soberania Financeira
Os recentes incidentes no Japão e Paraguai, onde o Dinheiro preso bancos se tornou uma triste realidade para milhões, são um testamento inequívoco das fragilidades inerentes aos sistemas financeiros centralizados. Do ponto de vista libertário, esses eventos não são apenas falhas técnicas; eles são profundas violações do direito à propriedade privada e à soberania individual. Quando um sistema único falha, e o Estado, através de sua estrutura regulatória, não consegue garantir o acesso aos recursos, a promessa de segurança e controle se desfaz.
A lente anarcocapitalista nos leva a questionar: quem realmente detém o controle sobre seu capital quando ele está sob a custódia de terceiros, sejam eles bancos ou governos? A resposta se torna dolorosamente clara em cenários de “apagão financeiro”: nem você. O Bitcoin, por sua própria natureza, emerge como uma alternativa radicalmente diferente. Com a autocustódia (“not your keys, not your coins”), o indivíduo é o único guardião de seu patrimônio, eliminando a dependência de intermediários falhos ou controláveis.
Desintermediação e a Crítica ao Estado
O custo da lentidão e da ineficiência do Estado, manifestado na dependência de infraestruturas únicas e vulneráveis, torna-se um fardo insuportável para os cidadãos. A regulação excessiva, muitas vezes justificada pela “segurança”, paradoxalmente cria fragilidades ainda maiores ao concentrar poder e pontos de falha. A inovação relevante, como demonstrado pela crescente resiliência de redes descentralizadas, não nasce da caneta do burocrata, mas da concorrência e do empreendedorismo do mercado livre.
Portanto, a solução para o problema do Dinheiro preso bancos não está em mais regulamentação estatal ou em sistemas centralizados “mais fortes”, mas na desintermediação e na adoção de tecnologias que devolvam o poder ao indivíduo. Bitcoin e as criptomoedas oferecem um caminho para a privacidade financeira e a liberdade econômica, onde o acesso aos seus próprios fundos não depende da integridade de um único servidor ou da permissão de uma autoridade central. A verdadeira segurança reside na capacidade do indivíduo de ter controle direto sobre seu capital, um princípio fundamental do capitalismo voluntário e da propriedade privada inviolável. Por exemplo, o Bitcoin oferece:
- Transparência na rede (blockchain pública) e pseudonimato para o usuário.
- Controle total do indivíduo sobre suas chaves privadas.
- Resistência à censura e confisco por parte de terceiros.
- Um sistema financeiro global, permissionless e sem fronteiras.
Não perca a chance de estar com os principais líderes da indústria Blockchain! Uma experiência exclusiva com discussões profundas, networking de alto impacto e colaborações reais.
bitcoinblock.com.br
Conclusão: A Imperativa da Autocustódia Diante do Risco Centralizado
A recente paralisia bancária no Japão e no Paraguai serve como um alerta inegável para a fragilidade dos sistemas financeiros centralizados. O risco de ter o Dinheiro preso bancos, impossível de acessar, não é uma ameaça distante, mas uma realidade que pode se manifestar a qualquer momento. Esses eventos expõem a vulnerabilidade inerente a um modelo onde a soberania financeira do indivíduo é delegada a instituições que, por mais robustas que pareçam, dependem de infraestruturas centralizadas e falíveis.
Diante disso, a busca por alternativas descentralizadas e resistentes à censura, como o Bitcoin, torna-se uma prioridade para aqueles que valorizam a propriedade privada e a liberdade econômica. A autocustódia não é apenas uma escolha técnica; é uma afirmação de autonomia e um escudo contra as incertezas de um sistema propenso a falhas. É fundamental que cada indivíduo se informe e considere as ferramentas que garantem o controle irrestrito sobre seu próprio patrimônio, independentemente das falhas ou das decisões de terceiros. Seu capital merece a resiliência que apenas a descentralização pode oferecer.
Fonte: análise original publicada por @EdwardTWinz no X.
Isenção de responsabilidade: As opiniões, bem como todas as informações compartilhadas nesta análise de preços ou artigos mencionando projetos, são publicadas de boa-fé. Os leitores deverão fazer sua própria pesquisa e diligência. Qualquer ação tomada pelo leitor é prejudicial para sua conta e risco. O Bitcoin Block não será responsável por qualquer perda ou dano direto ou indireto.
Compre Bitcoin com sigilo absoluto.
Sem KYC, sem burocracia e em poucos minutos. Na Royal BTC você troca reais por BTC sem KYC e sem burocracia. Use o cupom BITCOINBLOCK e entre na economia do Bitcoin com sigilo absoluto.