
O Novo Contexto da Política Monetária e o Papel de Judy Shelton
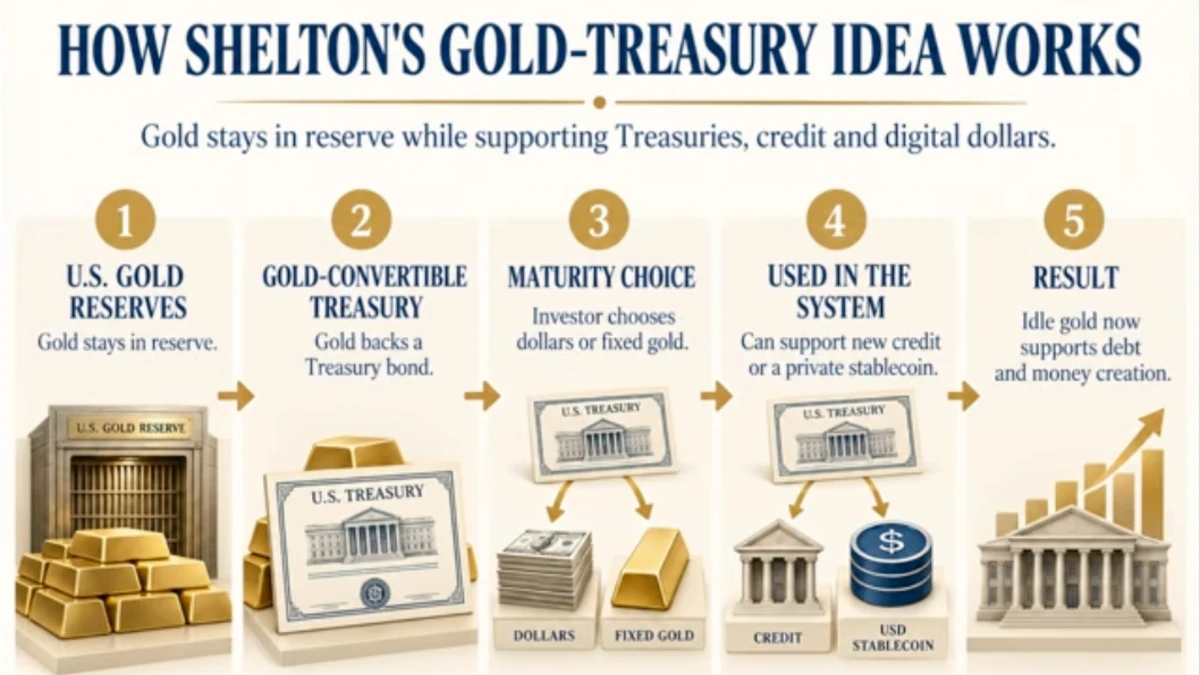
A nomeação de Judy Shelton como conselheira do Tesouro dos EUA por Scott Bessent, em 9 de outubro, destaca uma guinada significativa na política monetária global. Shelton, encarregada de aconselhar o Secretário sobre as condições financeiras na China, traz uma perspectiva única para o debate. Ela havia sinalizado em 2026 a possibilidade de um novo padrão, que evoluiu para algo mais complexo e intrigante. A visão de Judy Shelton, embora explicitamente contrária às CBDCs (moedas digitais de bancos centrais), alinha-se surpreendentemente com o que emerge em uma base monetária programável e monitorável. Isso se materializa por meio de stablecoins e depósitos bancários tokenizados, redefinindo o papel do Federal Reserve (Fed) como uma entidade menos dominante.
Para quem observa de perto, esse cenário desafia a premissa de que o controle estatal centralizado é a única via para a estabilidade financeira. O foco em uma base monetária programável promete eficiência, contudo, ele também introduz novas formas de monitoramento. Para o indivíduo que decide com o próprio dinheiro, a privacidade e a autonomia sobre o patrimônio tornam-se pontos cruciais de atenção.
A Mudança de Paradigma no Federal Reserve
A guinada na política monetária começou, de fato, em 2022. Naquela época, Kevin Warsh assumiu a presidência do Fed e implementou uma política de aperto quantitativo. Essa medida visava reduzir o tamanho do balanço do Fed, permitindo que as taxas de juros subissem. Ademais, Warsh abandonou a orientação futura, que efetivamente funcionava como uma garantia de liquidez por parte do banco central. Por conseguinte, o mercado começou a experimentar preços mais voláteis e avaliações de ativos mais precisas.
Captain’s Club: Networking Blockchain
Captain’s Club é um clube de networking da indústria Blockchain que conecta CEOs e especialistas no Brasil, América Latina, Europa e EUA.
 bitcoinblock.com.br
Essa abordagem buscou evitar a distorção excessiva criada pelo QE (Quantitative Easing) anterior. Com o fim do QE, a ênfase recaiu sobre o fluxo de caixa real e a capacidade de financiar ativos a custos de empréstimo mais elevados. Assim, as avaliações se tornaram mais realistas. Em maio deste ano, Shelton reforçou essa posição em um artigo, delineando um caminho para reduzir o balanço do Fed. Em fevereiro, ela já havia comparado o QE a um airbag que, após uma colisão, atrapalhava a visão do caminho a seguir.
Olhando o incentivo de cada lado, a decisão de reduzir o balanço do Fed e abandonar garantias de liquidez reflete um ceticismo em relação à intervenção estatal excessiva. Para os indivíduos e empreendedores, a volatilidade de mercado pode parecer arriscada, mas ela força avaliações mais realistas e reduz as distorções artificiais. Isso reforça a necessidade de autocustódia e de decisões de investimento pautadas na análise individual e na responsabilidade pessoal, sem a ilusão de um “almoço grátis” estatal.
Garantias e o Futuro da Criação Monetária
Com a ausência do antigo modelo de QE, um novo mecanismo se faz necessário para a criação de dinheiro: a garantia. Uma garantia é, em essência, aquilo que lastreia a nova oferta monetária. Um exemplo clássico é a casa que serve como garantia em um empréstimo imobiliário. Judy Shelton argumenta que, embora o Fed possa estar recuando para as sombras, sua influência crescerá. Isso ocorrerá à medida que o sistema emergente avança em direção à programabilidade. Portanto, outra entidade precisará assumir a capacidade de criação de oferta monetária.
Do ponto de vista da propriedade privada, a mudança para uma lógica de garantias como lastro transfere a responsabilidade e o poder de emissão para longe do monopólio estatal. No entanto, o conceito de dinheiro programável, embora descentralizador em sua base tecnológica, pode se tornar uma nova ferramenta de controle. Enquanto o Estado pode perder poder direto sobre a emissão, ele pode ganhar controle sobre o monitoramento e a programação das transações, levantando questões sobre a verdadeira autonomia do indivíduo sobre seus ativos.
O Mercado de Recompra e a Restrição do Balanço do Fed
Um artigo do Fed de junho deste ano, intitulado “Além das Reservas: O Balanço do Federal Reserve e o Mercado de Repo”, lançou luz sobre essa transição. Quando o Fed detém um título do Tesouro, que é essencialmente uma dívida governamental, o mercado privado não precisa financiá-la. Contudo, quando o Fed encolhe seu balanço, esses títulos do Tesouro passam para mãos privadas. Alguém precisa financiá-los, e é aqui que o mercado de recompra, ou repo, se torna crucial. O mercado de recompra permite que um detentor de títulos do Tesouro os utilize como garantia para acessar dinheiro novo, aumentando o poder de compra. Por isso, os pesquisadores do Fed modelaram que a restrição sobre a rapidez com que o Fed pode encolher seu balanço é determinada pela capacidade do mercado de recompra de financiar esses títulos que migram para o setor privado. Em outras palavras, o Fed só pode recuar até onde a “máquina de garantias” pode avançar.
Nesse sentido, a capacidade do mercado privado de recompra de absorver e financiar a dívida do Tesouro destaca os limites práticos da intervenção estatal. Isso evidencia a interdependência inegável entre o governo e o livre mercado. A complexidade crescente desse sistema de garantias e recompra pode, contudo, representar um novo ponto de centralização de poder. Tal mecanismo pode operar fora da transparência desejada para a autonomia financeira, longe dos ideais de autocustódia e controle direto dos próprios fundos.
Fatos Relevantes sobre a Política Monetária em Transformação
- Judy Shelton foi nomeada conselheira do Tesouro dos EUA em 9 de outubro por Scott Bessent.
- Ela aconselha o Secretário sobre política monetária, com foco particular na avaliação das condições financeiras na China.
- Shelton havia sugerido em 2026 a consideração de um “padrão-ouro” que evoluiu para o conceito de base monetária programável.
- Sua visão é consistente com uma base monetária programável via stablecoins e depósitos bancários tokenizados, apesar de rejeitar CBDCs.
- Kevin Warsh, novo presidente do Fed, iniciou o aperto quantitativo em 2022, reduzindo o balanço do Fed.
- Ele também abandonou a orientação futura, uma garantia de liquidez pelo banco central.
- Em maio deste ano, Shelton publicou um artigo sobre a redução do balanço do Fed, tema que já havia abordado em fevereiro.
- Um artigo do Fed de junho deste ano, “Além das Reservas”, detalha a relação entre o balanço do Fed e o mercado de recompra.
Próximos Passos para o Investidor Autônomo
- Verifique sempre a procedência e o lastro das stablecoins, buscando clareza e auditoria independente.
- Analise como a programabilidade de ativos pode afetar sua capacidade de movimentar e controlar seu próprio patrimônio, buscando ferramentas que preservem a autonomia.
- Questione a necessidade de intermediários em transações financeiras, ponderando entre conveniência e o controle direto dos próprios fundos.
- Monitore as discussões sobre política monetária e a evolução do mercado de recompra, pois estas influenciam diretamente a liquidez e o custo de capital.
Análise Editorial Equipe Bitcoin Block
A transição para um novo cenário monetário, impulsionada por figuras como Judy Shelton e as ações do Federal Reserve, oferece tanto promessas quanto desafios. Embora a retórica possa sugerir uma redução da dominância do Fed e uma maior participação do mercado, a realidade da “programabilidade e monitoramento” da base monetária exige uma análise mais aprofundada. A inovação tecnológica, como blockchain e stablecoins, de fato, pode descentralizar aspectos do sistema financeiro. No entanto, quando integrada a políticas monetárias controladas, ela pode simplesmente transferir o controle para outras esferas.
Qual o custo real desta transição? Os ganhos de eficiência e a maior precisão na precificação de ativos podem vir acompanhados de uma erosão da privacidade financeira individual. A promessa de “menos Fed dominante” poderia ser compensada por uma vigilância mais sutil e pervasiva, exercida através do controle programático do dinheiro. Assim, o cidadão precisa ponderar se a conveniência e a suposta estabilidade compensam a potencial perda de autonomia sobre seus próprios recursos.
Quais as implicações futuras? A mudança para um sistema baseado em garantias e a dependência do mercado de recompra evidenciam uma complexa interdependência entre o setor público e o privado. Enquanto a capacidade do mercado limita o poder de ação do Fed, ela também concentra o controle sobre os ativos subjacentes que servem de garantia. Isso pode evoluir para uma nova forma de controle financeiro, onde a autonomia sobre os ativos programáveis se torna condicionada pelas regras de um sistema centralizado, mesmo que operado por entidades privadas. No final das contas, a verdadeira inovação no livre mercado é aquela que empodera o indivíduo, reforçando sua propriedade privada e privacidade financeira, e não apenas aquela que muda o agente controlador.
Não perca a chance de estar com os principais líderes da indústria Blockchain! Uma experiência exclusiva com discussões profundas, networking de alto impacto e colaborações reais.
bitcoinblock.com.br
Conclusão
A visão de Judy Shelton e as recentes ações do Fed, lideradas por Kevin Warsh, desenham um panorama complexo para o futuro da Judy Shelton política monetária. A transição para uma base monetária mais programável e dependente de garantias, com stablecoins e depósitos tokenizados, aponta para um sistema onde a liquidez e a valoração dos ativos são redefinidas. É um cenário que, por um lado, busca maior realismo econômico. Por outro lado, ele demanda uma vigilância constante por parte dos indivíduos para preservar a autonomia e o controle sobre seus próprios recursos em um ambiente financeiro em constante evolução.
Isenção de responsabilidade: As opiniões, bem como todas as informações compartilhadas nesta análise de preços ou artigos mencionando projetos, são publicadas de boa-fé. Os leitores deverão fazer sua própria pesquisa e diligência. Qualquer ação tomada pelo leitor é prejudicial para sua conta e risco. O Bitcoin Block não será responsável por qualquer perda ou dano direto ou indireto.
Compre Bitcoin com sigilo absoluto.
Sem KYC, sem burocracia e em poucos minutos. Na Royal BTC você troca reais por BTC sem KYC e sem burocracia. Use o cupom BITCOINBLOCK e entre na economia do Bitcoin com sigilo absoluto.